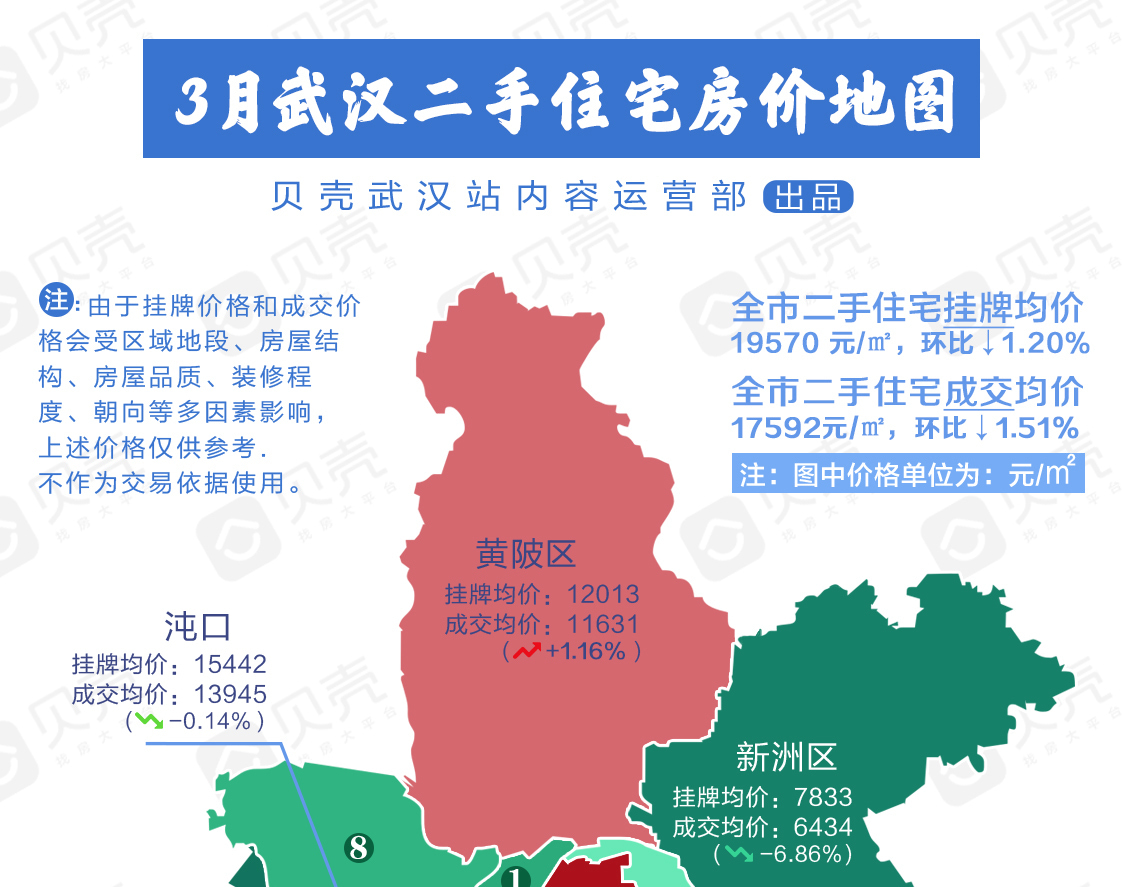
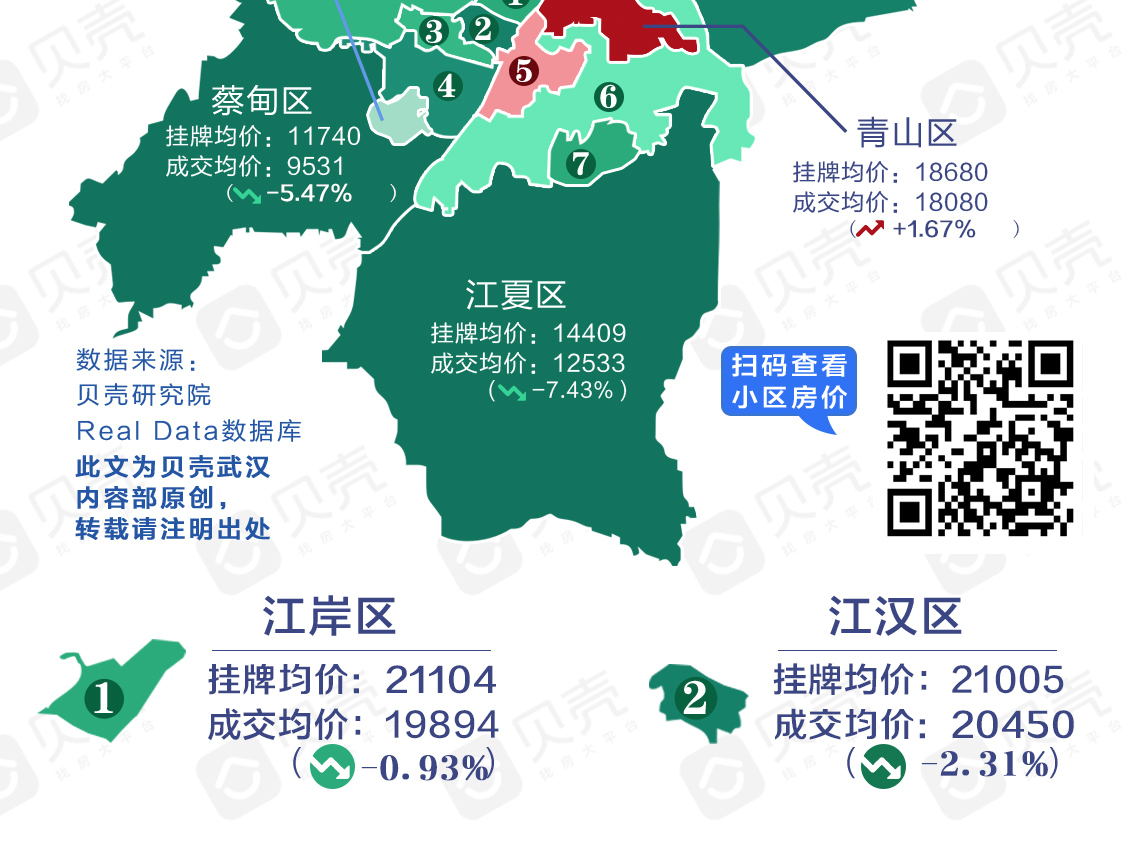
阳光明媚的3月,武汉楼市也迎来了“小阳春”,“金三银四”房价跌还是涨?本期栏目,贝壳武汉站内容部选取72774个二手住宅真实样本,为你盘点3月份武汉14个区县二手房价,附90个热门小区真实挂牌均价和成交均价。
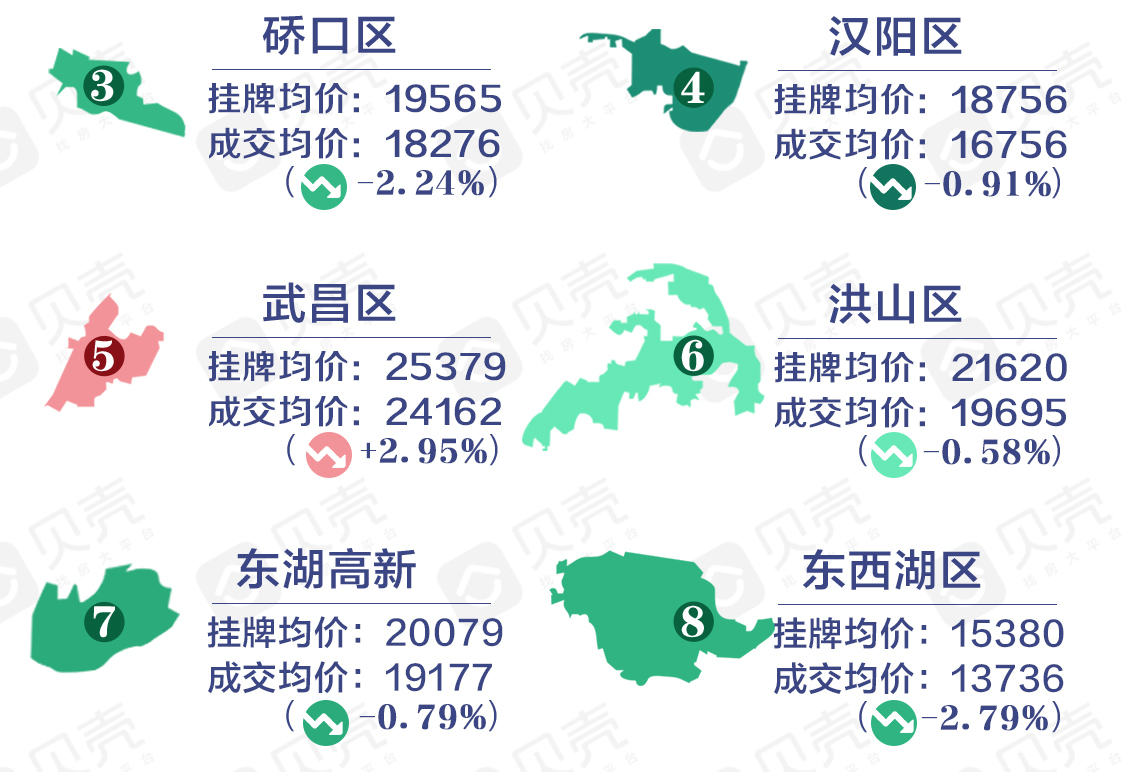
3月份,全市二手住宅挂牌均价19570元/㎡,环比下跌1.20%;全市二手住宅成交均价为17592元/㎡,环比下跌1.51%,继1月以来连跌3个月。 其中,除武昌区、黄陂区、青山区的成交均价呈现上涨趋势外,其余区县均为下跌趋势。主城区中东西湖区跌幅较大,环比下跌2.79%,3月片区成交均价为13736元/㎡。武昌区涨幅较大,环比上涨2.95%,3月片区成交均价为24162元/㎡。
成交量:环比上升214.4%
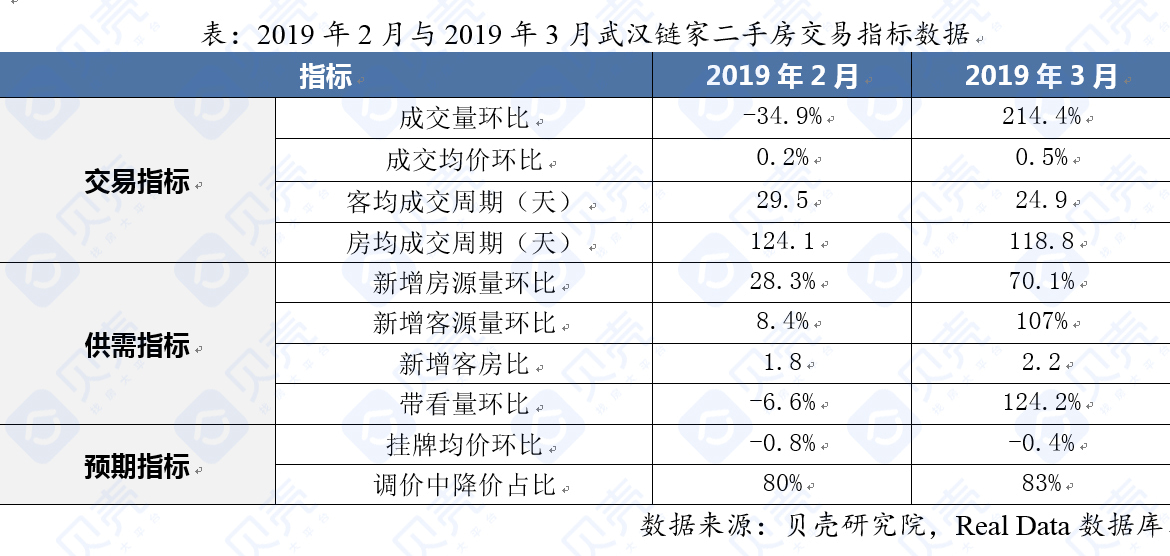
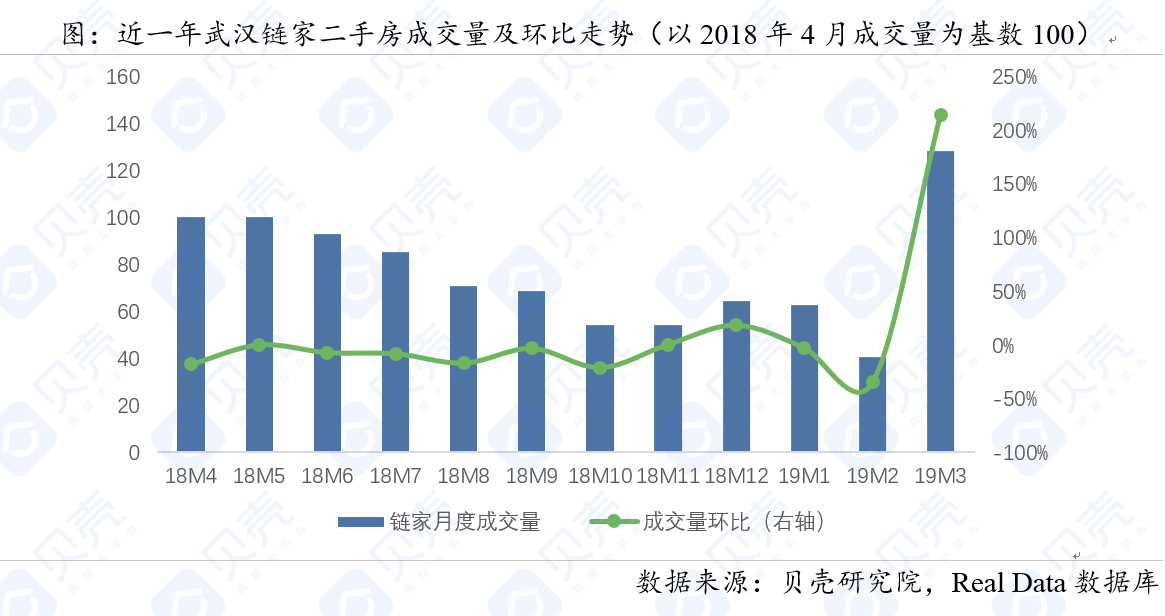
2019年3月份,武汉链家二手房成交量环比上升214.4%。随着春节假期的结束,二手成交量有比较明显的回升,同比成交量上升5.1%。总体来看,成交量及其他各项指标的回升符合预期,预计后期会发生小幅波动,但总体较为平稳。
成交周期:小幅缩短
3月份,武汉链家二手房房均成交周期为118.8天,客均成交周期为24.9天,分别环比缩短5.3天和4.6天。
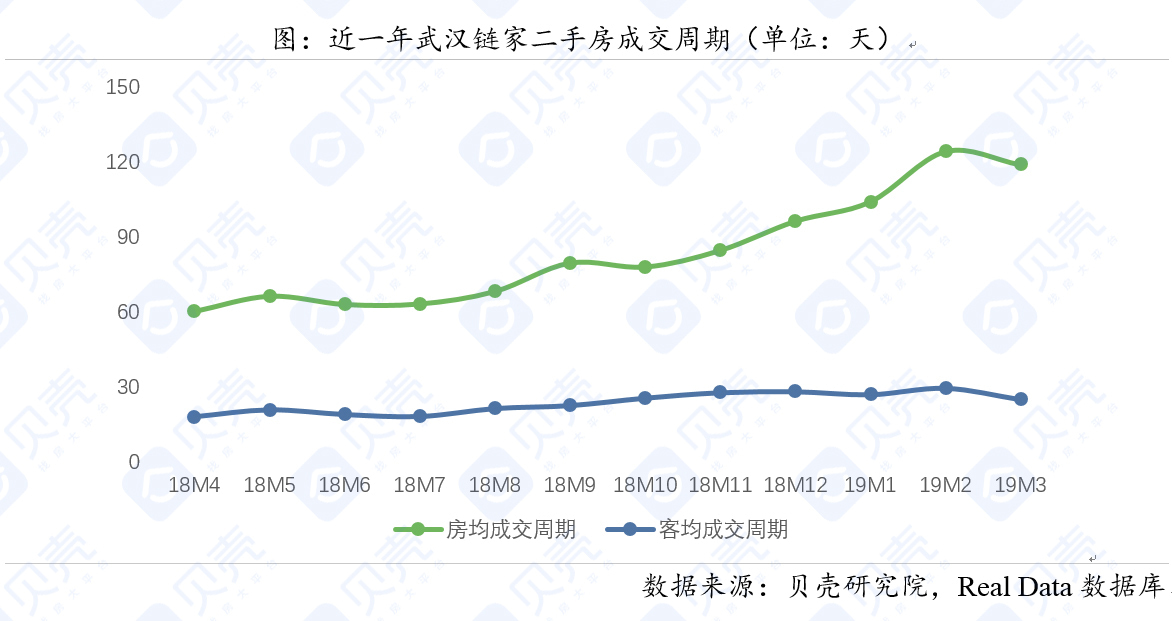
随着春节假期的结束,经过了一段时间的预期调整,业主与客户对当前的市场情况有了更明确的认识,对缩短双方的决策周期产生了促进作用;刚需客户购房需求得到进一步释放,预计后期房客均成交周期将在一定幅度内小幅波动。
新增房客源量:大幅上升
3月份,新增房源量环比增加大幅上升,新增房源量同比减少25%,新增客源量同比下降1.2%,客房比为2.2。
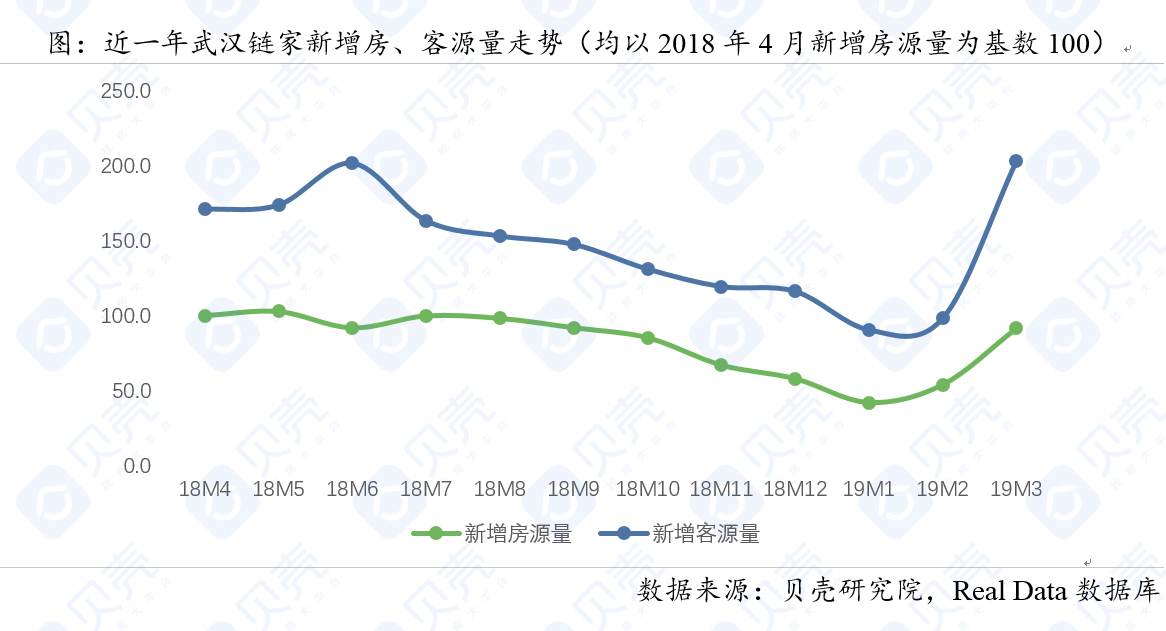
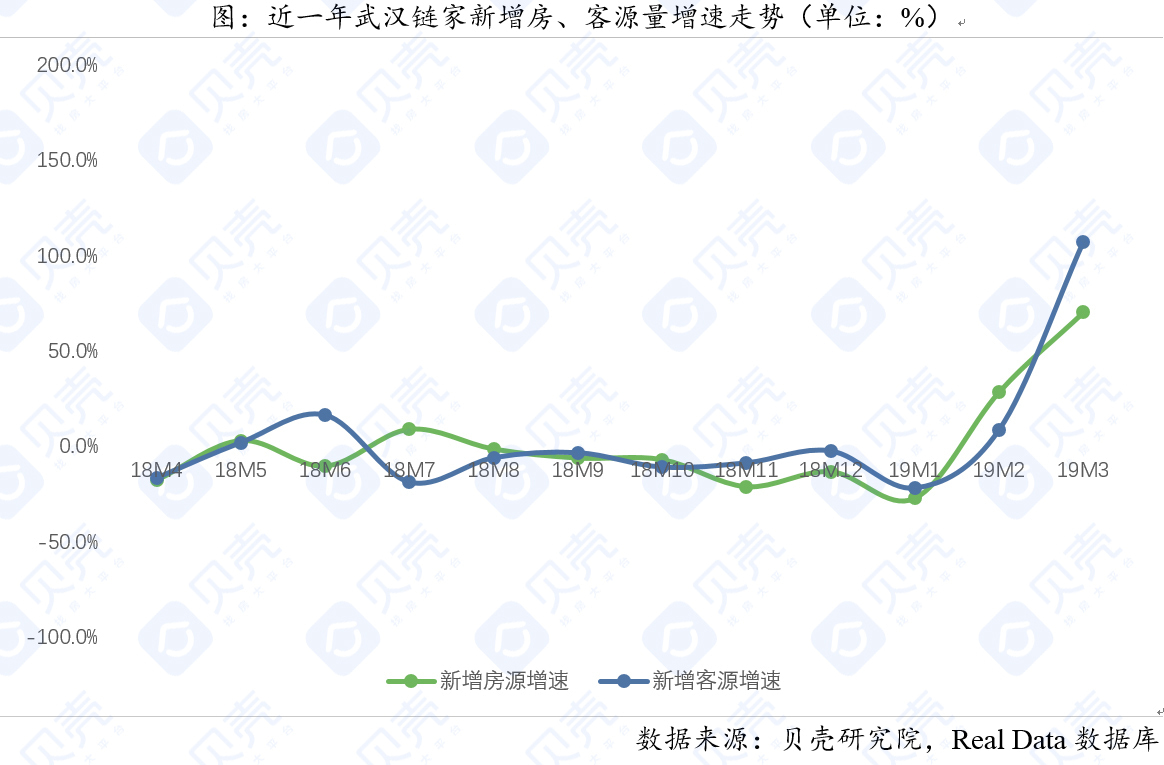
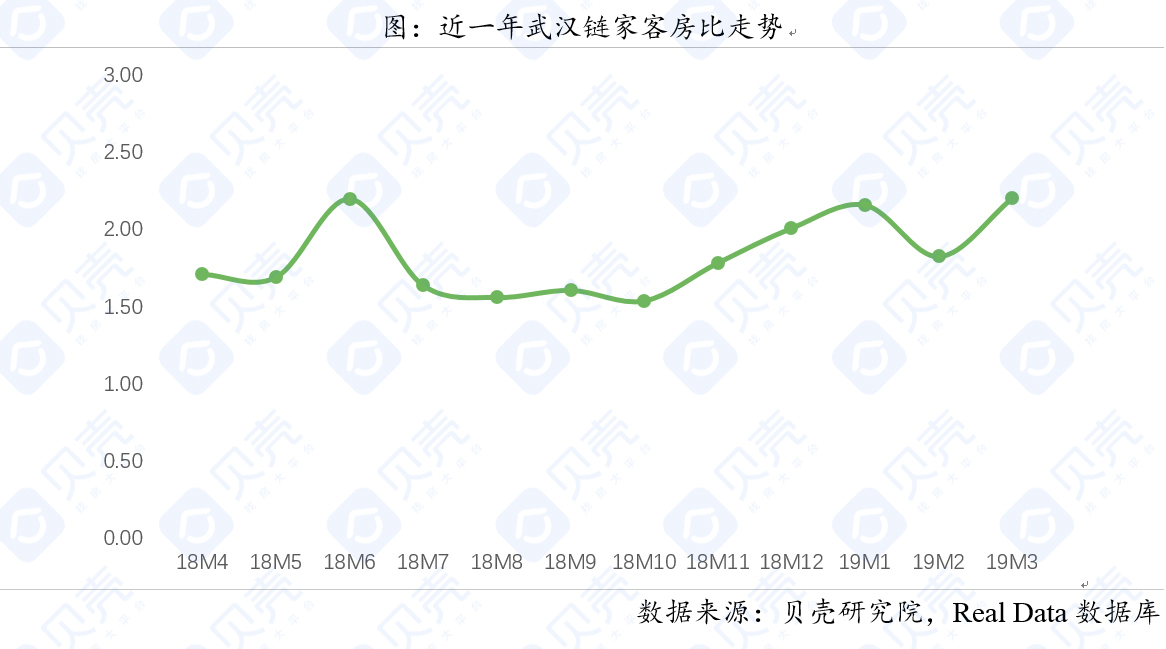
房客源量的环比大幅上升符合预期,与去年春节后同期相比,新增房源量有较大幅度下降,而新增客源量同比减少较少,新增客房比环比有所升高,新增供需矛盾有所增强。市场的观望情绪在逐渐消散,刚需购房客户的进场有利于刺激业主信心,预计新增房源量将逐步增加,客房比将会维持在较为稳定的水平内小幅波动。
业主妥协度:保持高点
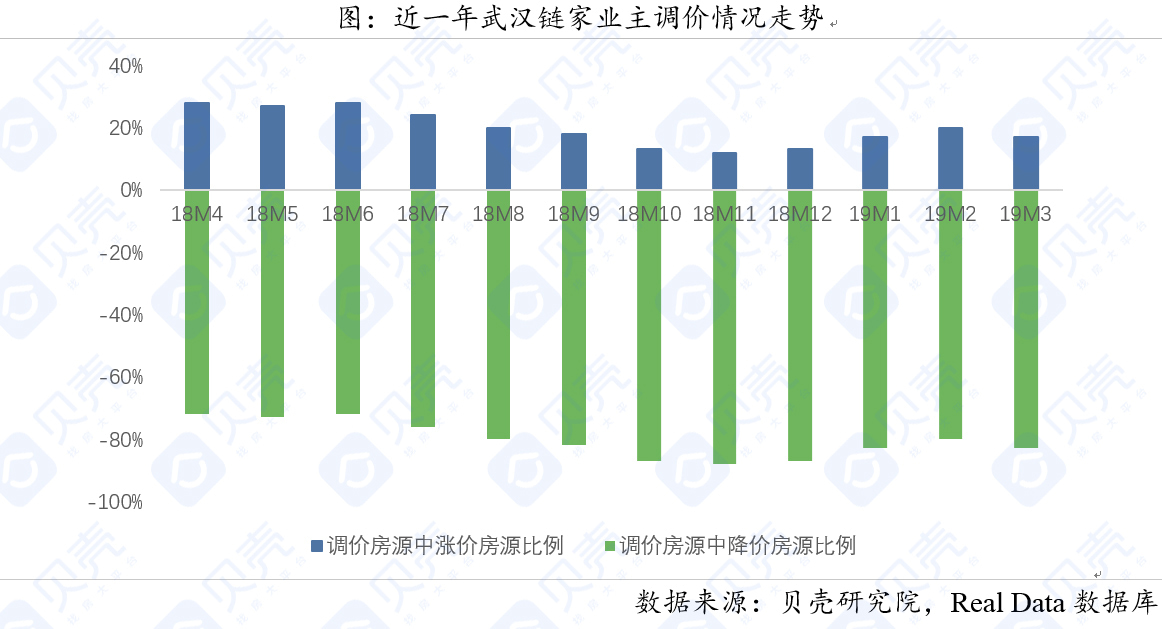
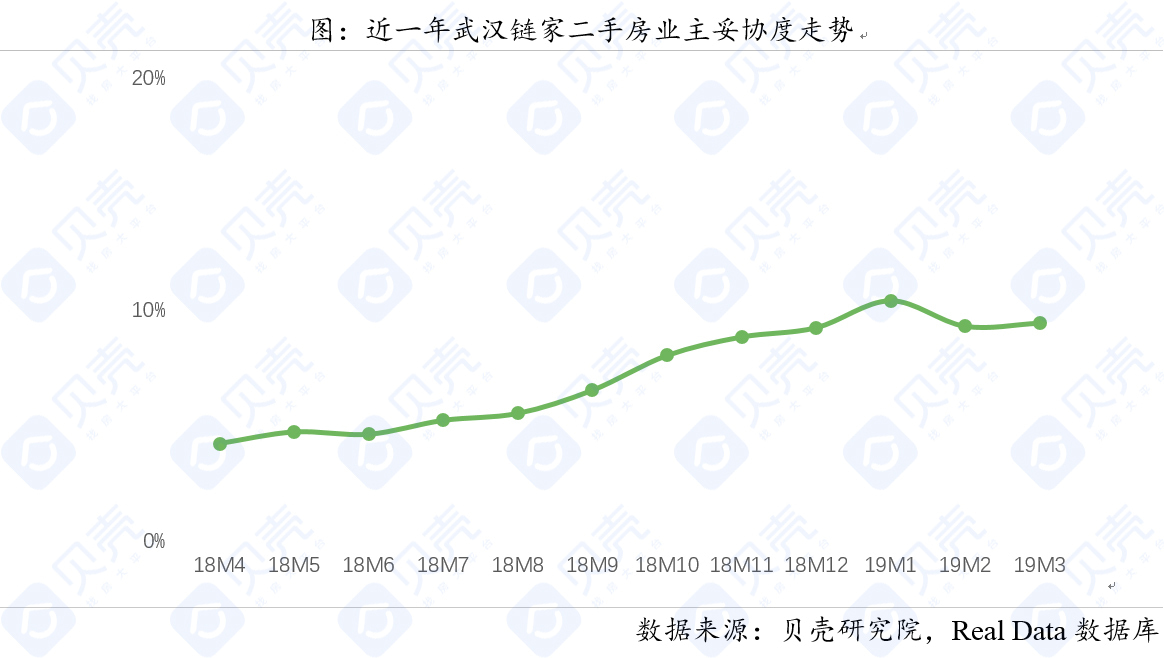
3月份,调价房源中降价比例为83%,降价为促进成交的主要手段。3月业主妥协度为9.4%,环比提高1个百分点,买卖双方的博弈加剧。
新增带看量:同比上升32%
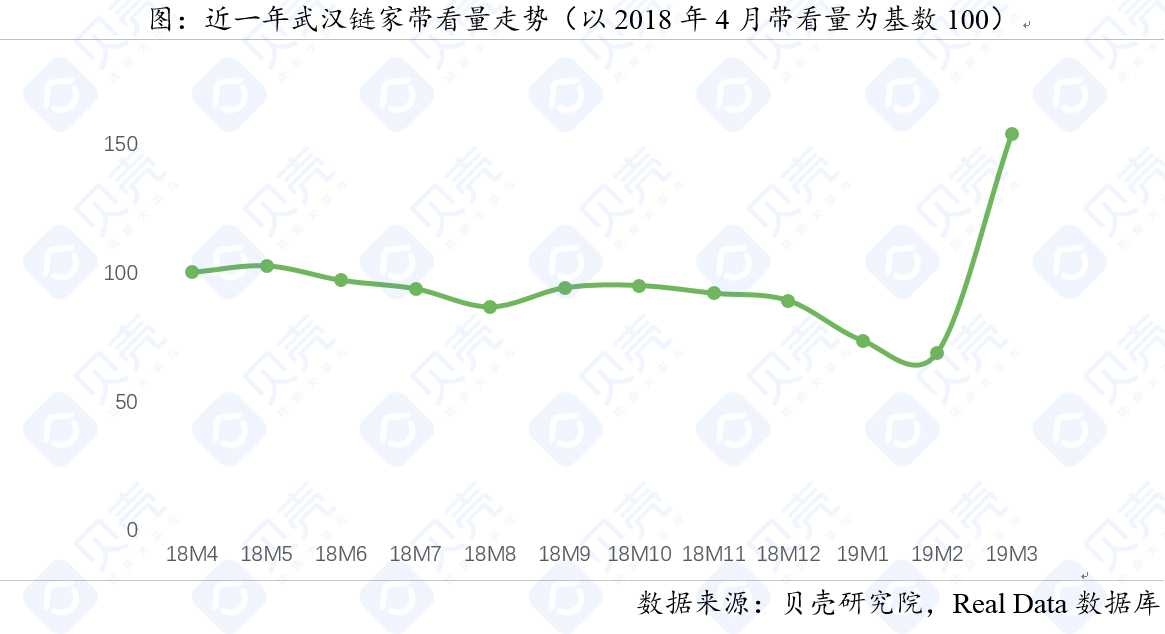
3月份,新增带看量环比大幅上升,同比上升32%,年前成交难度较大,节后带看量大幅上升,以此促进更多成交。
2019年3月议价空间为3.8%,与上月基本持平,随着购房者的进一步增加,房源量的增速放缓,供需矛盾有所增强,总体维持在相对稳定的状态,购房者的议价能力较强。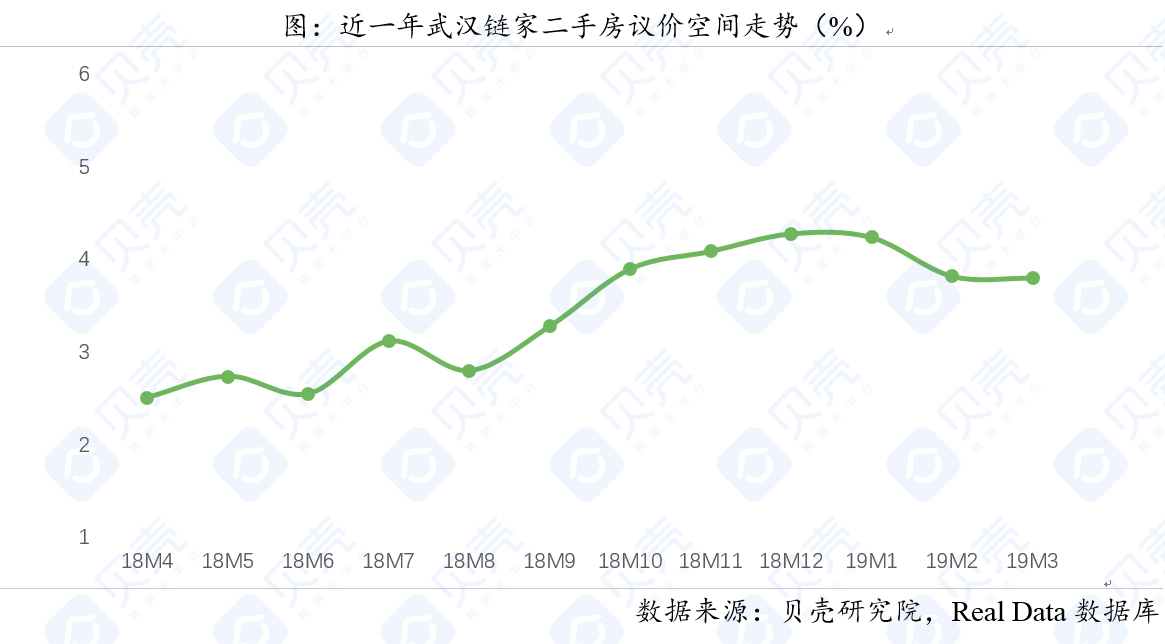
“金三银四”是楼市交易的传统旺季。多家机构发布的统计数据显示,北京、上海等一二线热点城市的楼市成交回暖。不过业内人士表示,这是市场需求挤压和季节性因素等多重影响的结果,后期市场预期仍然以“稳”为主。
市场需求加速二手房成交
2019年3月份,武汉链家二手房成交量环比上升214.4%,创下近10个月以来的最高值。3月份,北京二手房网签量超过1.6万套,深圳二手住宅成交4551套,环比涨幅超过120%。此外,上海、苏州、杭州等一线城市和热点二线城市,房屋成交量环比增幅都在100%以上。
专家分析,受到市场需求积压、信贷政策微调、炒作情绪升温等多重因素叠加,加快了3月份二手房的成交。
其表示:“2018年全国一二线城市的房价是明显调整的,很多城市的房价跌幅是肉眼可见的,一些性价比比较高的房源出现。一些刚需购房者在春节后入市,这也是每年都会有的现象。再叠加上从去年10月开始信贷政策,特别是按揭利率的轻微松动,也都给购房者一些信号。”
“稳”仍将是楼市的主基调
三月楼市进入“小阳春”,未来房价怎么走,也在挑战着刚需购房者的敏感神经。不过在专家看来,目前市场只能算是一个短暂的“复苏”。三月份的市场表现难以继续维持,未来市场将以“稳”为主。
“根据历史的经验,到4月份的时候成交量会出现季节性的回落,第二短期市场表现已经在高位回落,这从周度数据可以看到;第三目前政策环境和金融环境依然处在一个从紧的态势,所以市场会进入一个回跳阶段。”
浙报传媒地产研究院院长丁建刚认为,从较长周期来看,“稳”将是未来楼市的主基调,但是“因城施策”可能也会带来区域的分化。
丁建刚表示:“在高铁沿线经济发达的城市群,特别像珠三角、长三角的城市群,会显示出区域优势,这种特殊的虹吸现象也会使一些地区可能出现人口流失,这种分化将会是2019年非常明确的特征。”