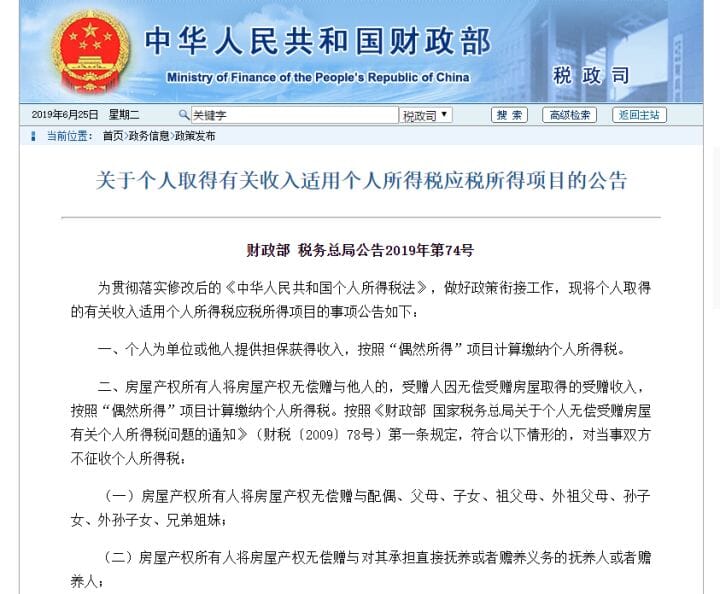
6月25日,财政部、税务总局发布《关于个人取得有关收入适用个人所得税应税所得项目的公告》,其中,关于“父母将房屋产权无偿赠与子女及子女继承父母房产是否需要缴纳个税”的问题引发热议。
一、房屋产权无偿赠与子女免征个税
所谓赠与,是指赠与人将自己的财产无偿给予受赠人,受赠人表示接受的一种行为。赠与行为一般要通过法律程序来完成,即签订赠与合同,也存在口头合同和其他形式。
那么,父母将房屋产权无偿赠与自己是否需要缴纳个税呢?
按照《财务部国家税务总局关于个人无偿受赠房屋有关个人所得税问题的通知》(财税〔2009〕78号)第一条规定,符合以下情形的,对当事双方不征收个人所得税:
(一)房屋产权所有人将房屋产权无偿赠与配偶、父母、子女、祖父母、外祖父母、孙子女、外孙子女、兄弟姐妹;
(二)房屋产权所有人将房屋产权无偿赠与对其承担直接抚养或者赡养义务的抚养人或者赡养人。
二、子女继承父母房屋产权免征个税
所谓继承权,是指继承人依法取得被继承人遗产的权利,继承从被继承人死亡时开始。继承开始后,按照法定继承办理;有遗嘱的,按照遗嘱继承或者遗赠办理;有遗赠扶养协议的,按照协议办理。
其中,法定继承中,遗产按照顺位继承。
第一顺序:配偶、子女、父母。
第二顺序:兄弟姐妹、祖父母、外祖父母。
继承开始后,由第一顺序继承人继承,第二顺序继承人不继承。没有第一顺序继承人继承的,由第二顺序继承人继承。丧偶儿媳对公、婆,丧偶女婿对岳父、岳母,尽了主要赡养义务的,作为第一顺序继承人。
遗赠抚养协议则是公民可以与抚养人签订遗赠扶养协议。按照协议,抚养人承担该公民生养死葬的义务,享有受遗赠的权利。
按照《财政部 国家税务总局关于个人无偿受赠房屋有关个人所得税问题的通知》(财税〔2009〕78号)第一条规定,房屋产权所有人死亡,依法取得房屋产权的法定继承人、遗嘱继承人或者受遗赠人,对当事双方不征收个人所得税。
简言之,子女继承父母房屋产权无需缴纳个税。
三、免征个税后,无偿赠与还需缴纳其他税费吗?
直系亲属之间房屋赠与虽然免征个税,但受赠方仍需缴纳3%的契税、转移登记费及产证印花税。
而对于非直系亲属之间的房屋赠与,赠与方则视同销售,按出售房屋征收增值税及附加税;受赠方也需按“偶然所得”缴纳个人所得税。
除了给大家普及个人所得税相关知识,小编也为大家精心挑选了15套优质房源,供广大购房者参考。
房源推荐